
住宅ローンの不安はなぜ増える?金利と物価が上がる時代に建和の仲介手数料最大無料で備える
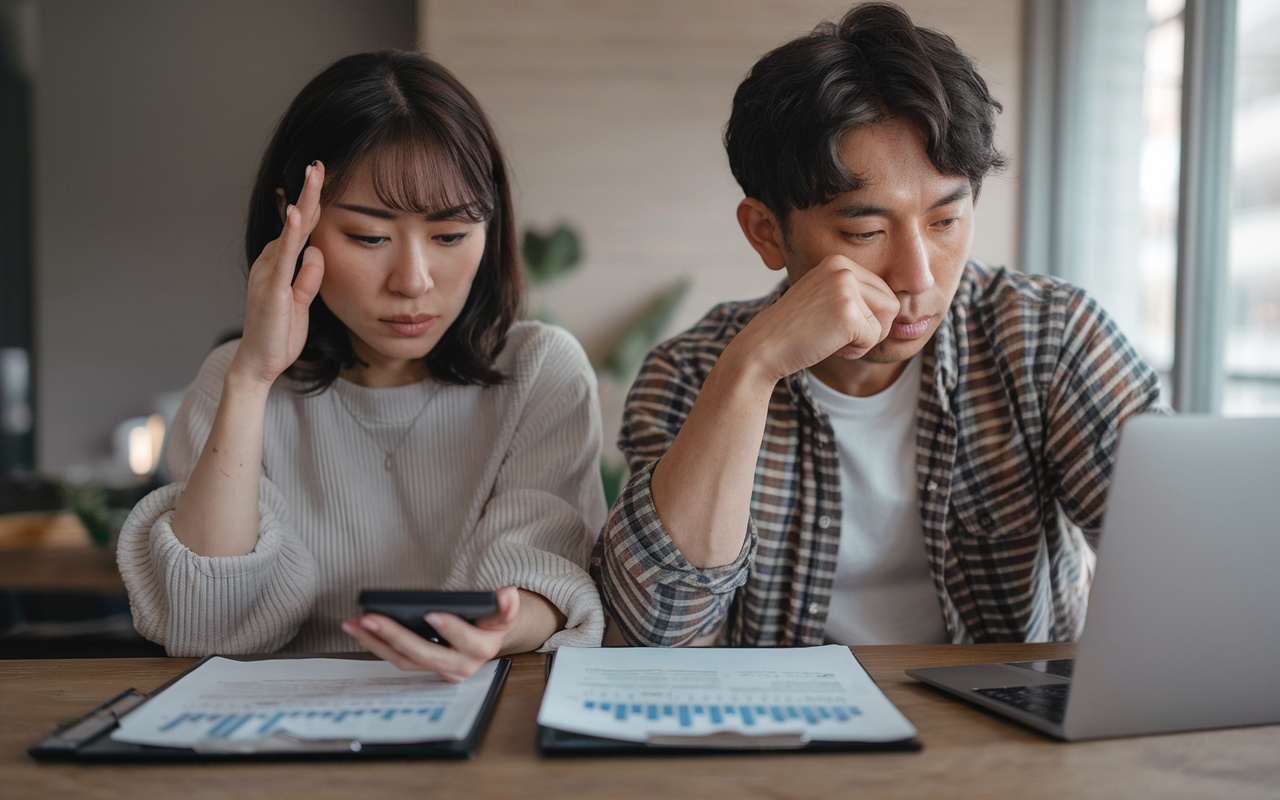
住宅ローンを組んで住まいを購入したいものの、金利も上がるが物価も上がる今の状況で、本当に踏み出してよいのか不安を抱えていないでしょうか。
日々の生活費がじわじわと重くなるなか、長期にわたる返済を背負うことを考えると、決断を先送りにしたくなるのも無理はありません。
一方で、住まいの必要性や家賃の支払いを続けることへの迷いもあり、どう判断すべきか悩む方が増えています。
そこでこの記事では、金利と物価が同時に上昇する時代に、住宅購入を検討している方が押さえておきたい基礎知識や家計の考え方を整理します。
さらに、仲介手数料を抑えることで住宅ローン不安を和らげる方法として、建和は住宅購入の仲介手数料が最大無料ですという強みも交えながら、今どのように備え、どのように判断していけばよいのかを、丁寧にお伝えしていきます。
金利も物価も上昇する時代の住宅ローン不安
金利と物価が同時に上がると、家計には「返済額」と「生活費」という二重の負担がかかりやすくなります。
住宅ローンの金利が上昇すると、変動金利型などでは毎月の返済額や総返済額が増える可能性があります。
一方で、消費者物価指数の上昇により、食料品や光熱費などの支出も増えやすく、実質的な可処分所得が圧迫されがちです。
このように、物価上昇に賃金の伸びが追いつかない局面では、住宅ローン返済と日々の生活費が同時に重く感じられやすいことが、各種調査でも指摘されています。
日本銀行は、物価の安定を目的として政策金利や金融市場調節の方針を決めることで、経済全体の金利水準に影響を与えています。
政策金利を引き上げると、金融機関同士の資金のやり取りにかかる金利が高くなり、その影響が住宅ローン金利などにも波及しやすくなります。
また、日本銀行は経済・物価情勢の展望を定期的に公表し、物価が目標を上回る局面では利上げを含む金融引締め的な運営を行うことで、過度な物価上昇を抑えようとしています。
こうした金融政策の変化が、今後の住宅ローン金利や借入れ環境に影響し得るため、住宅購入を検討するうえで注視しておくことが大切です。
物価と金利が上昇する局面では、住宅購入を迷っている人ほど将来への不安を感じやすい傾向があります。
具体的には、「金利がさらに上がった場合の返済額の増加」や、「実質賃金が伸びない中での家計の余裕の低下」、「老後資金への影響」といった点が主な懸念として挙げられています。
長谷工総合研究所が紹介する住宅金融支援機構の調査でも、物価高と金利上昇が同時に進む環境では、返済額の増加と実質所得の目減りという二重の負担を意識する声が確認されています。
そのため、住宅ローンを組む際には、現在の返済負担だけでなく、将来の収入や支出の変化、老後の生活設計まで含めて、長期的な視点から不安要因を整理しておくことが重要です。
| 不安のポイント | 何が起こりやすいか | 意識しておきたい視点 |
|---|---|---|
| 住宅ローン返済額 | 金利上昇による負担増 | 金利変動時の返済試算 |
| 毎月の生活費 | 物価高による支出増 | 実質手取りの確認 |
| 将来と老後資金 | 貯蓄ペースの鈍化 | 長期家計の見直し |
住宅ローン金利タイプ別リスクと物価上昇への強さ
住宅ローンの金利タイプには、代表的なものとして変動金利、固定期間選択型、全期間固定金利があります。
変動金利は市場金利の動きに連動して金利が見直される一方、全期間固定金利は返済終了まで金利が変わらない仕組みです。
このため、市場金利が上昇するときには、変動金利は返済額が増える可能性があるのに対し、全期間固定金利は返済額が変わらない分、金利上昇リスクに強いといえます。
固定期間選択型は、一定期間だけ金利を固定し、その後は原則として変動金利に切り替わるため、両者の中間的な性格を持つ金利タイプです。
変動金利は、一般に全期間固定金利よりも借入当初の金利が低く設定されることが多く、家計への初期の返済負担を抑えやすいとされています。
ただし、日本銀行の金融政策や市場金利の動向によっては、将来の金利見直し時に返済額が上昇する可能性があり、長期的な返済負担の見通しが立てにくい面があります。
これに対して、全期間固定金利は、当初金利が相対的に高めであっても、返済額が完済まで変わらないため、長期のライフプランや家計管理を行いやすい特徴があります。
固定期間選択型は、一定期間の金利を固定しつつ、その後の金利選択を将来の状況に合わせて見直すことができる点で、柔軟性と安定性のバランスを取りやすいタイプといえます。
物価が上昇する局面では、賃金がどの程度伸びるかによって、適した金利タイプの考え方も変わってきます。
賃金の伸びが物価上昇に追いつかない状況では、家計に余裕が生まれにくいため、返済額が将来大きく増えにくい金利タイプを選ぶことが、家計防衛の観点から重要になります。
一方で、安定した収入基盤があり、将来の昇給や共働きによる収入増が見込める場合には、当初金利の低さを活かして変動金利や固定期間選択型を検討するという考え方もあります。
いずれの金利タイプを選ぶ場合でも、自分の収入の安定性や昇給の見込み、家計の予備費の有無などを踏まえ、金利上昇と物価上昇の両方にどの程度耐えられるかを冷静に判断することが大切です。
| 金利タイプ | 金利上昇時の特徴 | 物価上昇への強さ |
|---|---|---|
| 変動金利 | 返済額増加の可能性 | 収入次第で不安定 |
| 固定期間選択型 | 固定終了後に見直し | 中期までは一定の安心 |
| 全期間固定金利 | 完済まで返済額が一定 | 長期的に家計を守りやすい |
物価高の中で無理なく住宅購入するための家計戦略
住宅ローンを検討する際には、金融機関から提示される「借りられる額」と、家計の実情に合った「返していける額」は必ずしも一致しないことを意識する必要があります。
金利や物価が上昇する局面では、同じ借入額でも将来の返済負担感が強まりやすく、生活費の余裕も削られがちです。
そのため、家計の現状と将来の収入・支出を踏まえた返済シミュレーションを行い、数値で確認しながら無理のない返済額を見極めることが重要になります。
特に、毎月返済額だけでなく、教育費や老後資金の積立を含めた「残るお金」を試算しておくことが安心につながります。
物価高の影響が広がる中では、住宅ローン返済だけでなく、食費や光熱費などの生活費、さらには教育費や老後資金への備えとのバランスを丁寧に考えることが欠かせません。
まずは、現在の家計を項目ごとに見直し、将来増えそうな支出と減らせそうな支出を整理することが出発点になります。
そのうえで、家計全体の中で毎月どの程度を住宅ローン返済に充てるか、どの程度を貯蓄や資産形成に回すかといった配分を決めておくと、金利や物価の変化にも対応しやすくなります。
こうした考え方を取り入れることで、住宅購入後も家計に過度な負担をかけずに暮らしの安定を図ることができます。
金利上昇や物価上昇に備えるには、購入前から家計の引き締めと貯蓄の強化に取り組み、将来の繰上返済も視野に入れておくことが大切です。
具体的には、固定費を中心に支出を見直し、毎月一定額を住宅関連の予備資金として積み立てておくと、返済額が増えた場合や収入が一時的に減った場合の安心材料になります。
また、余裕資金ができた際には、生活防衛資金を確保したうえで、返済期間の短縮や利息負担の軽減につながる繰上返済を計画的に検討するとよいでしょう。
このように、日ごろから家計管理と資金準備を進めておくことで、物価高の中でも無理のない住宅購入と安定した返済を目指すことができます。
| 検討する視点 | 主な確認内容 | 意識したいポイント |
|---|---|---|
| 借入額の妥当性 | 将来収支を踏まえた返済負担 | 返していける額の重視 |
| 家計全体の配分 | 生活費と貯蓄のバランス | 教育費や老後資金の確保 |
| 将来への備え | 予備資金と繰上返済余力 | 金利上昇時の安心材料 |
建和なら仲介手数料最大無料で住宅ローン不安を軽減
住宅購入では、物件価格だけでなく、仲介手数料や諸費用など、契約時にまとまったお金が必要になります。
金利や物価が上昇している今は、こうした初期費用が大きいほど、住宅ローン返済や日々の生活への不安も増しやすくなります。
その点、建和が住宅購入時の仲介手数料を最大無料とすることで、自己資金の目減りを抑え、引っ越し費用や今後の返済準備にまわせるお金を確保しやすくなります。
結果として、購入直後から家計に余裕を持たせやすくなり、長期にわたる住宅ローンへの心理的な負担も和らげやすくなります。
今は、日本銀行が物価や経済情勢を踏まえながら政策金利の調整を進めており、住宅ローン金利にも影響が及ぶ環境になっています。
金利のある世界では、「毎月の返済額をこれ以上増やしたくない」「できるだけ借入額を抑えたい」という思いが一段と強まりやすい状況です。
建和では、こうした金利や物価の動きを踏まえつつ、お客さま一人一人の予算とライフプランに沿った購入価格帯や返済イメージを丁寧に整理し、無理のない資金計画を一緒に検討します。
仲介手数料の負担を抑えながら、金利上昇局面でも長く安心して返済を続けていけるよう、総支払額や返済比率の目安なども分かりやすくお伝えします。
また、住宅ローンは金利タイプや返済期間、繰上返済の考え方など、押さえておきたい検討事項が多くありますが、物価上昇が続く中でご自身だけで判断するのは負担が大きくなりがちです。
建和に早めに相談していただくことで、「どれくらいの価格帯なら家計に無理がないか」「金利が変動した場合にどの程度までなら対応できるか」といった不安を、具体的な数字を用いて一つ一つ解消していけます。
さらに、仲介手数料が最大無料となる分を、将来の金利上昇に備えた貯蓄や繰上返済の原資として考えることもできます。
住宅購入を迷っている方こそ、費用面と返済計画の両方を同時に確認できる建和へのご相談が、安心して一歩を踏み出す大きなきっかけになります。
| 建和に相談する目的 | 得られる安心感 | 具体的なメリット |
|---|---|---|
| 初期費用の軽減相談 | 手元資金確保の安心 | 仲介手数料最大無料 |
| 返済計画の整理 | 毎月返済額の見通し | 無理のない借入額設定 |
| 将来不安への備え | 金利上昇時の安心 | 繰上返済などの助言 |
まとめ
金利も物価も上がる今、住宅ローンへの不安は決して特別なものではありません。
大切なのは、金利タイプの特徴や将来の家計を冷静に整理し、自分に合った返済計画を持つことです。
建和では、仲介手数料が最大無料となるため、初期費用を抑えつつ、無理のない予算づくりをお手伝いできます。
家計全体を見据えたシミュレーションや、金利上昇を踏まえた返済プランも丁寧にご説明いたします。
住宅購入を迷っている今こそ、一人で悩まず建和へご相談ください。
専門スタッフが、不安を安心に変えるための具体的な道筋をご提案いたします。